Mécénat sportif d'entreprise
Financez un athlète local et déduisez 60 % de votre don
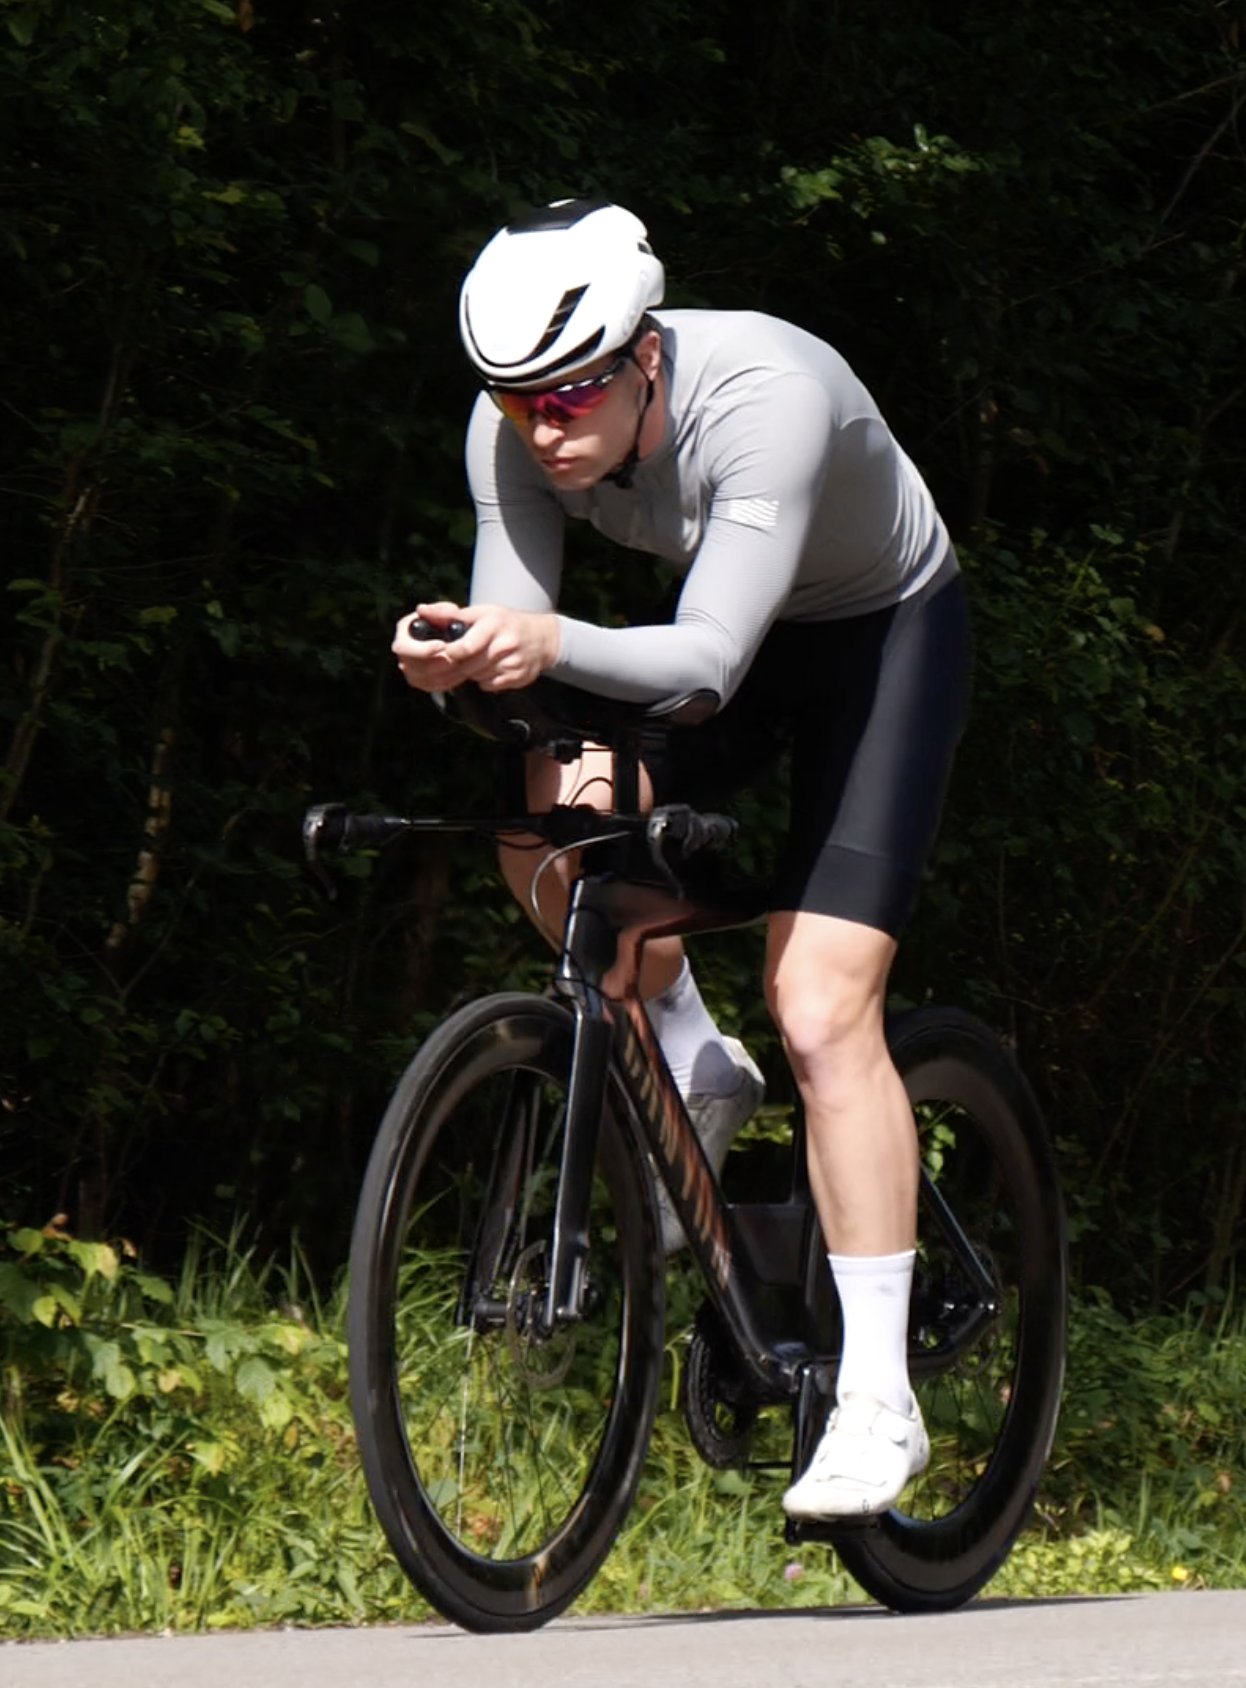
Tri DFR, association loi 1901 du Val-d'Oise, porte le projet sportif de Romain Dufraiche pour la saison 2026/2027. Votre entreprise donne 500 € : après réduction d'impôt, le coût réel est de 200 €.
1 450 € collectés sur 5 000 €
29 %
- Paiement sécurisé
- Reçu fiscal
- Association loi 1901
- Financement transparent
Combien coûte réellement votre soutien ?
Pour 200 € de coût réel, vous financez 500 € de projet sportif.
Le mécénat ouvre droit, sous conditions, à une réduction d'impôt de 60 % du don. Le reste à charge de votre entreprise correspond donc à 40 % du montant versé.
Coup de pouce
250 €
- Réduction d'impôt
- − 150 €
- Coût réel
- 100 €
Inscription à une compétition, nutrition, consommables.
Je soutiensPartenaire
500 €
- Réduction d'impôt
- − 300 €
- Coût réel
- 200 €
Une partie de la préparation sportive de la saison.
Je soutiensGrand mécène
1 000 €
- Réduction d'impôt
- − 600 €
- Coût réel
- 400 €
Une contribution majeure à la saison 2026/2027.
Je soutiensPartenaire principal
2 500 €
- Réduction d'impôt
- − 1 500 €
- Coût réel
- 1 000 €
Une part importante du financement de la saison.
Je soutiens- Paiement sécurisé
- Reçu fiscal
- Association loi 1901
- Financement transparent
Montants indicatifs. Le bénéfice fiscal dépend de l'éligibilité du don et de la situation fiscale du donateur. Simuler un autre montant
Cadre juridique
Mécénat ou sponsoring ?
Deux façons différentes de soutenir un projet sportif, avec des conséquences fiscales distinctes. Tri DFR privilégie le mécénat, mais le sponsoring reste possible si votre entreprise recherche des contreparties commerciales.
Mécénat (don)
Votre entreprise soutient le projet sans contrepartie commerciale directe. Une association au projet reste possible (citation du nom ou du logo), à condition que sa valeur reste nettement disproportionnée par rapport au montant du don.
- · Réduction d'impôt de 60 % du don, sous conditions et plafonds (art. 238 bis CGI)
- · Reçu fiscal délivré pour les dons éligibles
- · Pas de prestation publicitaire, pas de facture
Sponsoring (parrainage)
Votre entreprise finance le projet en échange de contreparties commerciales définies (visibilité, communication, présence du logo à valeur publicitaire).
- · Pas de réduction d'impôt : dépense de communication
- · Facture émise, charge déductible du résultat sous conditions
- · Contreparties définies dans une convention
Le bon cadre pour votre entreprise
La qualification (mécénat ou parrainage) dépend des contreparties réellement accordées. Nous définissons ensemble les modalités et vous invitons à les valider avec votre expert-comptable ou votre conseil fiscal.
Questions fréquentes
Tout ce qu'il faut savoir avant de soutenir.
Une autre question ? Sinon, vous pouvez estimer votre don en quelques secondes.